 Batiax
Calculer la rentabilité d'un chantier : marge, coûts cachés et méthode simple
Un chantier qui « rapporte » sur le papier peut vous faire perdre de l'argent. Voici une méthode simple pour calculer la vraie rentabilité de vos chantiers.
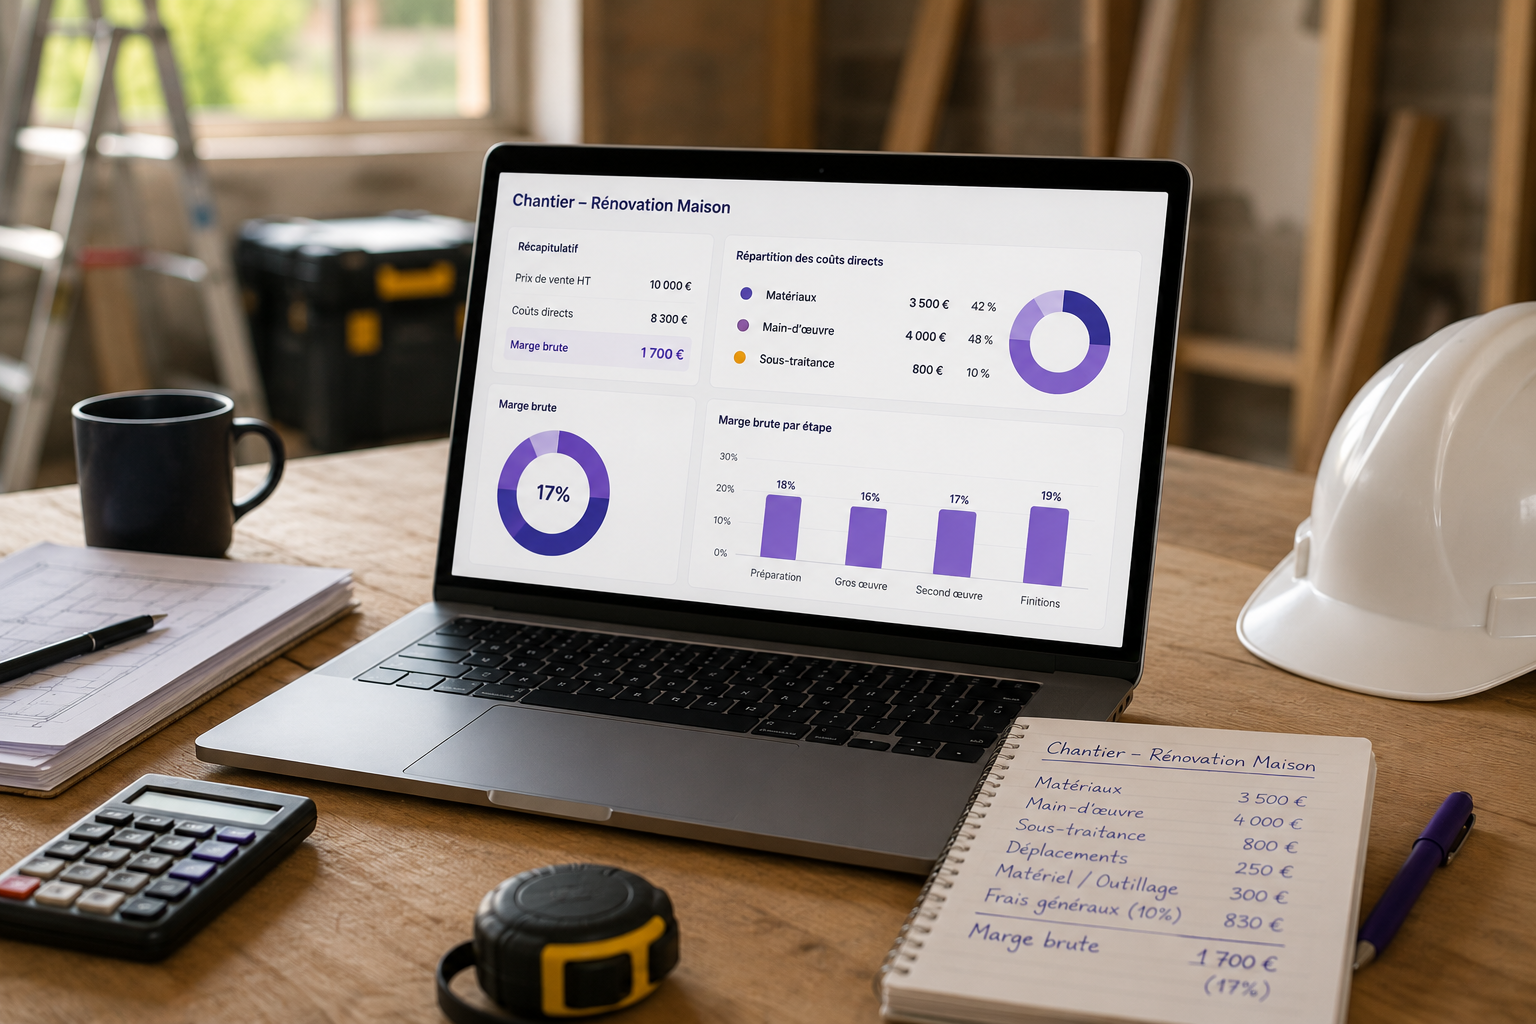
Beaucoup d’artisans regardent leur chiffre d’affaires et oublient leur marge. Un chantier peut afficher un beau montant en bas du devis et vous faire perdre de l’argent. La différence ne se joue presque jamais sur le prix de vente : elle se joue sur les heures que vous n’avez pas comptées et sur les frais que vous n’avez pas répartis. Voici la méthode complète, du déboursé sec au résultat net, avec un exemple chiffré de bout en bout.
Chiffre d’affaires, marge brute, marge nette : trois chiffres différents
Le chiffre d’affaires, c’est ce que le client vous paie hors taxes. Il ne dit rien de votre santé financière : un chantier à 30 000 € HT mal chiffré vous appauvrit plus vite qu’un chantier à 6 000 € bien mené.
La marge brute, c’est le prix de vente HT moins les coûts directs : fournitures, main-d’œuvre productive, sous-traitance, location de matériel. Elle mesure la qualité de votre chiffrage. La marge nette, c’est ce qui reste une fois imputée au chantier sa part de frais généraux : assurances dont la décennale, véhicules, atelier, comptable, logiciels, formation, et la part de votre temps passée ailleurs que sur le chantier. C’est le seul chiffre qui dit si l’affaire a enrichi l’entreprise.
Confondre les trois est l’erreur la plus coûteuse du métier. L’artisan qui annonce « je fais 35 % de marge » parle en général de marge brute, et ignore que ses frais généraux en absorbent l’essentiel.
Étape 1 : le déboursé sec, la seule base solide
Le déboursé sec est la somme de ce que le chantier consomme réellement : les fournitures au prix d’achat HT et les heures de main-d’œuvre valorisées à leur coût horaire. Rien d’autre. Ni marge, ni frais généraux.
Pour les fournitures, prenez le prix réellement payé, remises déduites et transport inclus. Pour la main-d’œuvre, surtout pas le salaire brut : le coût horaire d’un compagnon, ce sont le salaire, les charges patronales, les congés, les paniers, les indemnités de trajet, les équipements de protection et les heures payées mais non productives. Si vous travaillez seul, votre heure a aussi un coût : celui de la rémunération que vous voulez vous verser, cotisations comprises — le cadre de vos cotisations personnelles est décrit sur la fiche Protection sociale du commerçant et de l’artisan. Un dirigeant qui valorise son temps à zéro se fabrique une rentabilité qui n’existe pas.
Étape 2 : vos frais généraux, et comment calculer votre propre taux
Les frais généraux ne se devinent pas, ils se calculent, et ils sont propres à votre entreprise. Prenez votre dernier exercice comptable et faites deux additions.
- Le total annuel de vos frais généraux : assurances, véhicules et carburant, loyer et charges de l’atelier, expert-comptable, banque, abonnements logiciels, téléphonie, publicité, formation, petit outillage, et la rémunération de la part non productive du dirigeant.
- Le total annuel de votre déboursé sec, c’est-à-dire la somme des déboursés secs de tous les chantiers de l’année.
Le rapport des deux est votre taux de frais généraux. Exemple : 42 000 € de frais généraux pour 168 000 € de déboursé sec annuel donnent un taux de 25 %. Chaque chantier doit donc porter 25 % de son propre déboursé sec au titre des frais de structure. Recalculez ce taux chaque année : un véhicule de plus ou un local plus grand le déplacent immédiatement.
Étape 3 : le coefficient de vente
Le coefficient de vente transforme un déboursé sec en prix de vente HT. Il intègre vos frais généraux et votre objectif de marge nette :
Coefficient de vente = (1 + taux de frais généraux) ÷ (1 − objectif de marge nette)
Attention au piège classique : viser « 10 % de marge » ne revient pas à multiplier par 1,10. La marge s’exprime en pourcentage du prix de vente, pas du prix de revient. D’où la division.
| Taux de frais généraux | Marge nette 5 % | Marge nette 10 % | Marge nette 15 % |
|---|---|---|---|
| 15 % | 1,21 | 1,28 | 1,35 |
| 20 % | 1,26 | 1,33 | 1,41 |
| 25 % | 1,32 | 1,39 | 1,47 |
| 30 % | 1,37 | 1,44 | 1,53 |
| 35 % | 1,42 | 1,50 | 1,59 |
Ce coefficient est un plancher, pas un tarif : il vous dit en dessous de quel prix vous travaillez à perte. Au-dessus, c’est le marché et votre carnet de commandes qui décident. Le ratio fournitures/main-d’œuvre n’est d’ailleurs pas le même pour un carreleur, un électricien ou un peintre : le panorama par métier détaille ces structures de coûts.
Un exemple chiffré de bout en bout : une salle de bain de 6 m²
Prenons la rénovation complète d’une salle de bain dans un logement achevé depuis quinze ans : dépose des sanitaires et des revêtements, doublage hydrofuge, 18 m² de faïence, 6 m² de carrelage au sol, douche avec paroi, WC suspendu, meuble vasque, sèche-serviettes, VMC, reprise de l’électricité et de la plomberie. Les travaux relèvent du taux de TVA de 10 %, réservé à l’amélioration et à l’entretien d’un logement achevé depuis plus de deux ans (conditions détaillées sur impots.gouv.fr).
Les chiffres ci-dessous sont un exemple construit pour la démonstration, pas une moyenne de marché. Les ordres de grandeur s’appuient sur un barème de prix indicatifs ; vos prix d’achat et votre coût horaire donneront un autre résultat.
| Poste | Montant HT |
|---|---|
| Fournitures (sanitaires, robinetterie, carrelage et faïence, plaques hydrofuges, tubes, appareillage électrique, colles et joints) | 2 460 € |
| Main-d’œuvre productive : 68 h à 28 € de coût horaire | 1 904 € |
| Déboursé sec | 4 364 € |
| Frais généraux imputés (25 % du déboursé sec) | 1 091 € |
| Prix de revient | 5 455 € |
| Marge nette visée (10 % du prix de vente) | 606 € |
| Prix de vente plancher HT | 6 061 € |
Le coefficient appliqué est bien 1,39 : 4 364 × 1,39 ≈ 6 061 €. L’artisan vend le chantier 6 900 € HT. Sur le papier, il attend 2 536 € de marge brute (36,8 % du prix de vente) et 1 445 € de résultat net (20,9 %). Un beau chantier. Voyons ce qu’il en reste.
Ce que le chantier a réellement coûté : les coûts cachés
| Poste | Prévu | Réel | Écart |
|---|---|---|---|
| Fournitures | 2 460 € | 2 615 € | +155 € |
| Main-d’œuvre sur le chantier | 68 h / 1 904 € | 81 h / 2 268 € | +13 h / +364 € |
| Allers-retours fournisseur non prévus | 0 € | 210 € | +210 € |
| Reprise sous garantie deux mois après | 0 € | 150 € | +150 € |
| Chiffrage non vendu (3 devis étudiés pour 1 signé) | 0 € | 315 € | +315 € |
| Total des coûts directs | 4 364 € | 5 558 € | +1 194 € |
| Marge brute sur 6 900 € HT | 2 536 € (36,8 %) | 1 342 € (19,4 %) | -1 194 € |
| Frais généraux imputés | 1 091 € | 1 221 € | +130 € |
| Résultat net | 1 445 € (20,9 %) | 121 € (1,8 %) | -1 324 € |
Le chantier n’a pas été mal vendu, il a été mal suivi. Aucun poste n’a explosé isolément : c’est l’accumulation de petites fuites qui transforme 20,9 % de résultat en 1,8 %. Et le point de bascule est tout proche : chaque heure supplémentaire coûte 28 € de main-d’œuvre plus 25 % de frais généraux, soit 35 €. Trois heures et demie de plus, et le chantier passe sous zéro.
Les coûts cachés sont toujours les mêmes : déplacements et temps de chargement, chiffrage des devis perdus, reprises et service après-vente, avenants offerts « par geste commercial », attente d’un autre corps d’état, et temps administratif de relance des impayés. Ce dernier poste se facture : la loi prévoit une indemnité forfaitaire de 40 € pour frais de recouvrement, en plus des pénalités de retard, mentions qui doivent figurer sur chaque facture. Nos modèles de relance et les délais à respecter évitent que ce temps-là soit perdu.
Le suivi qui change tout : heures passées contre heures prévues
Un seul indicateur mérite d’être regardé en continu : les heures réellement passées comparées aux heures prévues au devis. Les fournitures, vous les connaissez au bon de livraison. La sous-traitance, à la facture. Les heures, elles, dérivent silencieusement.
Le principe est simple : chaque devis contient un budget d’heures, lot par lot, et chaque jour les heures sont pointées sur le chantier concerné. Si au bout de 40 heures consommées vous n’avez fait que 45 % du travail, vous le savez pendant qu’il reste de la marge de manœuvre : réorganiser l’équipe, commander autrement, rédiger un avenant pour une prestation hors devis — ou au minimum corriger le chiffrage du prochain chantier du même type.
Trois règles rendent ce suivi exploitable. Pointer le jour même, jamais en fin de mois de mémoire. Pointer sur le chantier, pas sur le client. Compter aussi les heures non productives rattachables au chantier : déplacements, chargement, attente, nettoyage. Le pointage depuis le téléphone est la seule méthode qui tienne dans la durée, comme nous l’expliquons dans notre article sur la gestion de l’entreprise depuis son téléphone.
Les postes réglementaires qui pèsent sur la marge
- La TVA. 10 % pour la rénovation d’un logement achevé depuis plus de deux ans, 5,5 % pour la rénovation énergétique éligible, 20 % pour le neuf et les aménagements extérieurs indépendants. Le client doit certifier que les conditions du taux réduit sont remplies : une simple mention portée sur le devis ou la facture a remplacé l’ancienne attestation (actualité Service Public Entreprendre). Une erreur de taux reste à votre charge.
- La retenue de garantie, plafonnée à 5 % du montant des travaux par la loi du 16 juillet 1971 : votre trésorerie doit l’absorber.
- Les délais de paiement entre professionnels : 30 jours par défaut, 60 jours maximum à compter de l’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. Un chantier rentable payé à 60 jours reste un chantier que vous financez.
- L’assurance décennale, obligatoire sur les travaux de construction (article 1792 du Code civil, article L241-1 du Code des assurances), attestation jointe au devis. C’est un poste de frais généraux, pas un détail administratif.
- L’autoliquidation en sous-traitance BTP (article 283-2 nonies du CGI) : la TVA est due par le donneur d’ordre et la facture porte la mention « Autoliquidation ». Voir notre guide de la sous-traitance.
Le devis est le premier outil de rentabilité : un devis flou, c’est un litige ou un geste commercial. Les mentions à ne pas oublier figurent dans notre article sur le devis bâtiment conforme et, pour la facture, dans la checklist des mentions obligatoires, complétée par la fiche Mentions obligatoires sur une facture.
Suivre la rentabilité sans y passer ses soirées
La méthode ne tient pas si elle repose sur un tableur rempli le dimanche soir. Elle tient quand les trois sources de données — le devis, les achats fournisseurs et les heures pointées — se rejoignent automatiquement sur la fiche du chantier.
C’est ce que fait Batiax : le devis multi-lots fixe le budget d’heures et de fournitures, l’import d’un bordereau fournisseur en PDF, en photo ou en Excel alimente les achats sans ressaisie, le pointage se fait par chantier depuis le téléphone, et la fiche chantier affiche la rentabilité réelle face au budget prévu. Le chiffrage proposé par l’assistant s’appuie sur votre catalogue et sur l’historique de vos devis, jamais sur un prix inventé. L’essai de 30 jours se fait sans carte bancaire, et les plans précisent ce que chacun contient.
Un point de calendrier à intégrer : l’obligation de recevoir les factures électroniques est en vigueur depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA, et l’obligation de les émettre s’appliquera aux TPE, PME et micro-entreprises à partir du 1er septembre 2027. Vos factures d’achat arriveront donc dans un format structuré, ce qui facilite le rapprochement avec vos chantiers. Le cadre est expliqué sur notre page dédiée à la réforme et sur Je passe à la facturation électronique. Si vous n’êtes pas équipé, notre comparatif des critères de choix d’un logiciel de devis et facture pose les bons repères avant de signer un abonnement.
FAQ
Quelle marge faut-il viser sur un chantier dans le BTP ?
Il n’existe pas de bon chiffre universel : tout dépend de votre structure de coûts et de la part de fournitures dans vos chantiers. Prenez le problème à l’envers. Calculez votre taux de frais généraux réel, fixez la marge nette dont vous avez besoin pour investir et vous rémunérer, puis déduisez-en votre coefficient de vente. Ce coefficient est votre plancher.
Comment calculer mon coût horaire de main-d’œuvre ?
Prenez le coût annuel complet du salarié — salaire brut, charges patronales, paniers, indemnités de trajet, mutuelle, équipements de protection, formation — et divisez-le par les heures réellement productives de l’année, pas par les heures payées. Une fois retirés congés, jours fériés, intempéries et entretien du matériel, l’écart entre les deux est considérable, et c’est lui qui fausse la plupart des chiffrages.
Faut-il intégrer mon propre temps de chef d’entreprise ?
Oui, et de deux façons. Les heures que vous passez sur le chantier vont dans le déboursé sec, au même coût horaire qu’un compagnon. Les heures de gestion, de chiffrage et d’administratif vont dans les frais généraux. Ne pas valoriser son temps parce qu’on ne se verse pas de salaire fixe revient à fabriquer une rentabilité fictive.
Marge brute ou marge nette : laquelle faut-il regarder ?
Les deux, mais pas au même moment. La marge brute se surveille pendant le chantier, parce qu’elle réagit vite aux heures et aux achats : c’est votre voyant de bord. La marge nette se regarde une fois le chantier soldé, parce qu’elle seule intègre la part de frais généraux. Un chantier peut afficher une marge brute flatteuse et un résultat net négatif.
Comment chiffrer le temps de devis non vendu ?
Calculez sur une année votre taux de transformation : devis signés divisés par devis émis. Si vous signez un devis sur trois et que chaque chiffrage prend trois heures, chaque chantier signé doit porter neuf heures de chiffrage, pas trois. Ce temps entre dans vos frais généraux. Relancer les devis sans réponse est le levier le plus rapide pour faire baisser ce coût.
À quelle fréquence faut-il pointer les heures ?
Tous les jours, sur le chantier lui-même. Un pointage reconstitué en fin de mois est toujours faux, et il arrive trop tard pour corriger quoi que ce soit. L’intérêt du suivi n’est pas de constater la dérive, c’est de la voir assez tôt pour réagir : réorganiser l’équipe, commander autrement, ou formaliser un avenant avant que la prestation supplémentaire ne soit réalisée.
Un chantier en sous-traitance se calcule-t-il pareil ?
La méthode ne change pas, mais deux points demandent de l’attention. Le montant facturé par le sous-traitant est un coût direct, à intégrer au déboursé sec comme n’importe quelle fourniture. Et la TVA relève de l’autoliquidation : elle est due par le donneur d’ordre, la facture du sous-traitant portant la mention « Autoliquidation ». Vérifiez aussi que votre sous-traitant est bien assuré, faute de quoi le risque revient sur vous.