 Batiax
Les mentions obligatoires sur une facture en 2026 dans le BTP : la checklist à jour
Oublier une mention sur une facture, c'est risquer une amende et un rejet par votre client. Voici la checklist 2026 complète, nouvelles mentions de la facture électronique comprises.
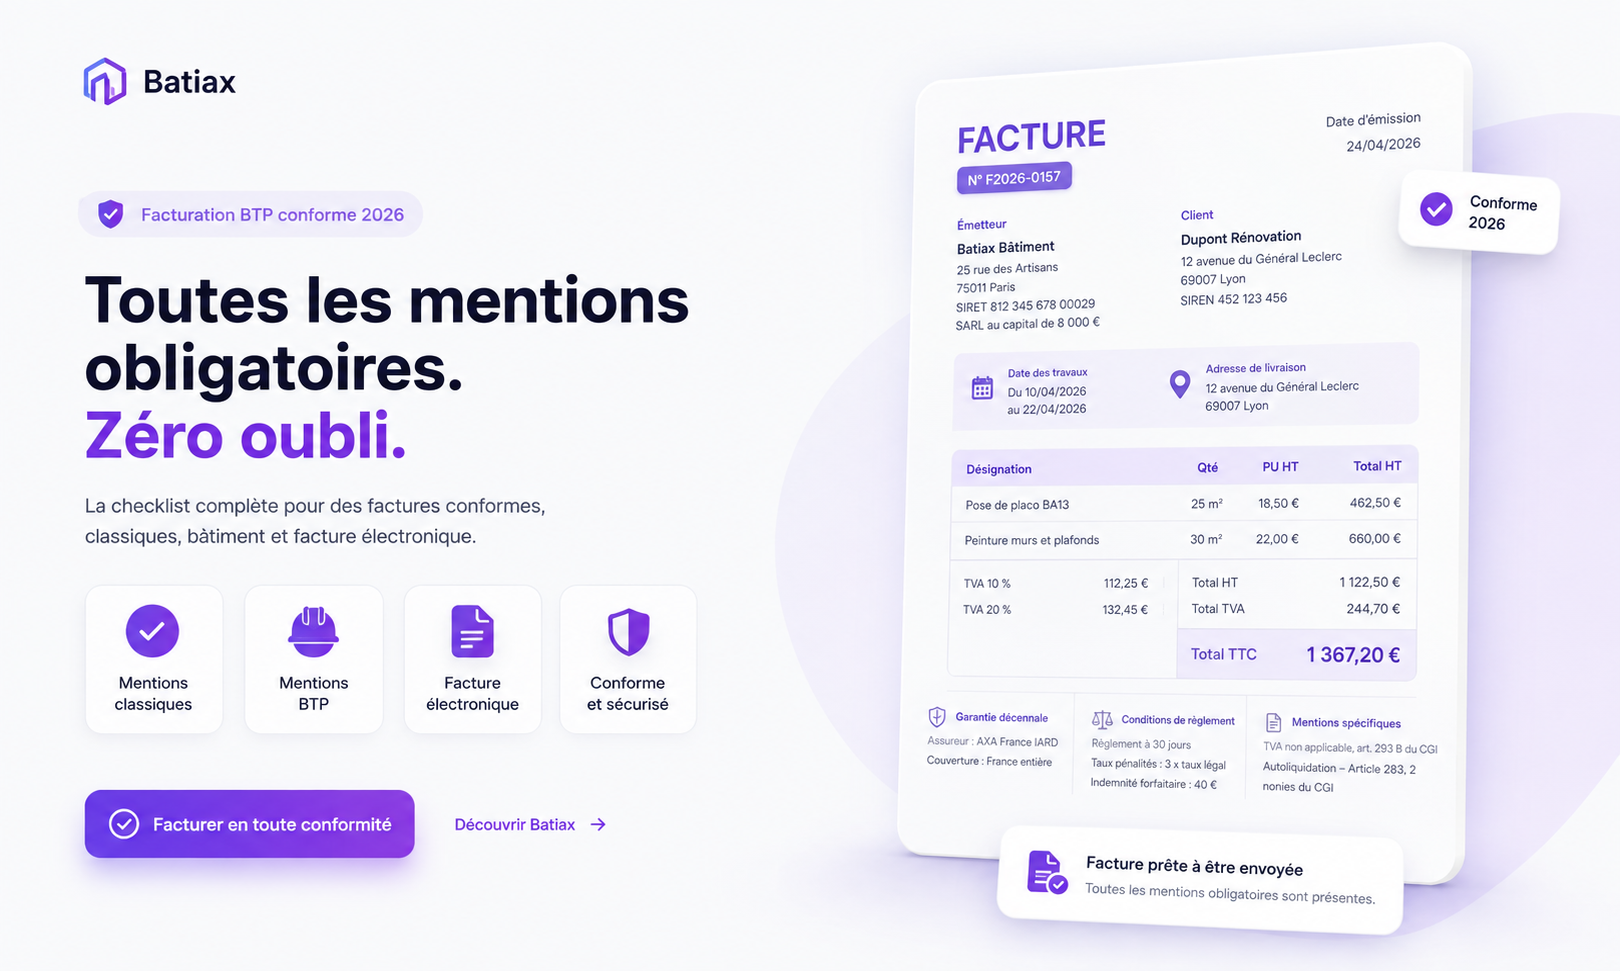
Une facture incomplète, c'est un paiement qui glisse. Votre client la renvoie, le comptable la refuse, l'échéance court toujours et vous relancez trois semaines plus tard un document qui n'aurait jamais dû partir comme ça. Dans le BTP, la liste des mentions est plus longue qu'ailleurs : assurance décennale, TVA à taux réduit, autoliquidation en sous-traitance, retenue de garantie. Et depuis le 1er septembre 2026, la facture électronique ajoute ses propres champs. Voici la checklist à jour, mention par mention.
Deux textes, un seul document
Les mentions d'une facture ne viennent pas d'un texte unique mais de deux familles de règles qui se superposent. L'article L441-9 du Code de commerce régit la facturation entre professionnels : il impose l'établissement d'une facture, son contenu commercial et les conditions de règlement. L'article 242 nonies A de l'annexe II au Code général des impôts ajoute les mentions fiscales, celles qui conditionnent la déduction de la TVA par votre client.
La conséquence est simple : une facture peut être commercialement claire et fiscalement invalide, ou l'inverse. Les deux listes doivent être satisfaites sur un seul document. Le détail est tenu à jour par Service Public Entreprendre sur les mentions obligatoires d'une facture, et le cadre général par sa fiche « Tout savoir sur la facturation ». Pour ce qui doit figurer en amont, sur le document que le client signe, reportez-vous à notre guide sur le devis bâtiment conforme : les deux documents ne portent pas les mêmes mentions.
La checklist des mentions communes
| Mention | Ce que vous portez sur la facture |
|---|---|
| Nature du document | Le mot « Facture » |
| Numéro | Un numéro unique, sur une séquence chronologique et continue, sans trou |
| Date d'émission | Le jour où la facture est établie |
| Date de l'opération | Jour effectif de la livraison ou de la fin d'exécution des travaux, ou date de versement de l'acompte |
| Identité du vendeur | Dénomination, forme juridique, adresse du siège, SIRET, RCS et ville d'immatriculation, capital social pour une société |
| Identité du client | Nom ou raison sociale, adresse de facturation, adresse de livraison si elle diffère |
| Numéros de TVA | Numéro de TVA intracommunautaire du vendeur, et celui du client professionnel redevable de la TVA — sauf pour les factures d'un montant total HT inférieur ou égal à 150 € |
| Désignation | Nature des travaux, matériaux fournis et main-d'œuvre, décompte détaillé en quantité et en prix |
| Prix unitaire HT | Ligne par ligne, avec l'unité d'œuvre |
| Réductions de prix | Rabais, ristournes et remises acquises à la date de l'opération et liées à elle |
| TVA | Taux appliqué par ligne, montant de TVA par taux |
| Totaux | Total HT, total de TVA, total TTC |
| Date de règlement | La date à laquelle le paiement doit intervenir, et les conditions d'escompte en cas de paiement anticipé |
| Pénalités de retard | Le taux des pénalités applicables en cas de retard |
| Indemnité de recouvrement | L'indemnité forfaitaire de 40 € pour frais de recouvrement |
| Franchise en base | « TVA non applicable, art. 293 B du code général des impôts », le cas échéant |
Deux pièges reviennent sans cesse. Le premier est la numérotation : une séquence continue ne supporte pas les trous, donc pas de facture supprimée et pas de numéro « réservé » puis abandonné. Une facture annulée s'annule par un avoir, elle ne disparaît pas. Le second est la date de l'opération, souvent confondue avec la date d'émission : sur un chantier terminé le 28 et facturé le 3 du mois suivant, ce sont deux dates différentes, et c'est la fin d'exécution qui compte.
Les mentions propres au bâtiment
À la liste commune s'ajoutent les mentions que seul le BTP connaît. L'assurance décennale d'abord : pour les travaux relevant de la garantie décennale, la facture porte le nom de l'assureur, les coordonnées du contrat et la couverture géographique. C'est une obligation d'information, et le premier réflexe d'un maître d'ouvrage attentif est d'aller la chercher sur le document.
La retenue de garantie ensuite, lorsqu'elle est prévue au marché. Elle est plafonnée à 5 % du montant des travaux par la loi du 16 juillet 1971 et doit apparaître explicitement : montant retenu, base de calcul, conditions de libération. Une retenue appliquée sans être écrite est une retenue contestable.
Enfin, si votre chantier a donné lieu à des travaux supplémentaires, la facture doit refléter l'avenant, pas le devis initial. Un plombier ou un plaquiste qui facture un montant supérieur au devis sans avenant signé s'expose à un refus de paiement, quelle que soit la qualité du travail.
TVA du bâtiment : le taux et la mention qui l'atteste
Trois taux cohabitent dans le bâtiment. 10 % pour les travaux d'amélioration, de transformation, d'aménagement et d'entretien d'un logement achevé depuis plus de deux ans. 5,5 % pour les travaux de rénovation énergétique éligibles. 20 % pour le neuf, pour un logement de moins de deux ans et pour les aménagements extérieurs indépendants du bâti. Les conditions précises sont publiées par l'administration fiscale.
Le taux réduit suppose que le client atteste que les conditions sont réunies. Depuis le 1er mars 2025, cette attestation prend la forme d'une mention portée sur le devis ou la facture, et non plus d'un formulaire Cerfa séparé, comme l'explique Service Public Entreprendre. La mention remplace le formulaire, elle ne remplace pas la vérification : en cas de contrôle, c'est l'entreprise qui supporte le rattrapage si les conditions n'étaient pas remplies.
Sur une facture qui mêle plusieurs natures de travaux — un chauffagiste qui pose une pompe à chaleur et refait un réseau sanitaire — le taux se porte ligne par ligne et le récapitulatif affiche un sous-total par taux. C'est ce récapitulatif que regarde le comptable de votre client.
Sous-traitance : la mention « Autoliquidation »
Quand vous intervenez comme sous-traitant sur des travaux immobiliers pour un donneur d'ordre assujetti à la TVA, vous ne facturez pas la TVA : elle est due par le donneur d'ordre, qui la déclare lui-même. C'est le mécanisme d'autoliquidation prévu à l'article 283-2 nonies du CGI, détaillé par Service Public Entreprendre sur l'autoliquidation de la TVA en sous-traitance dans le bâtiment.
Concrètement, la facture du sous-traitant est établie hors taxes et porte la mention « Autoliquidation ». Oublier cette mention et facturer de la TVA à tort est une erreur coûteuse : votre client ne peut pas la déduire, et vous devez émettre un avoir puis refacturer. L'inverse — ne pas facturer la TVA alors que l'opération n'entre pas dans le champ de l'autoliquidation — l'est tout autant. Notre guide sur la sous-traitance dans le BTP détaille les obligations contractuelles qui entourent cette facturation.
Ce que la facture électronique ajoute depuis le 1er septembre 2026
La réforme de la facturation électronique est entrée en application le 1er septembre 2026, comme l'indique le portail impots.gouv.fr consacré au passage à la facturation électronique. Deux volets, deux calendriers, et il faut les distinguer.
La réception des factures électroniques est obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA établies en France. Toutes : la franchise en base n'exonère de rien. Concrètement, vous devez être en mesure de recevoir une facture au format structuré via une plateforme agréée, et vos fournisseurs vont vous en envoyer.
L'émission et l'e-reporting, eux, concernent depuis cette même date les grandes entreprises et les ETI. Pour les PME, les TPE et les micro-entreprises — donc la quasi-totalité des artisans du bâtiment — l'échéance est le 1er septembre 2027, dans un peu moins d'un an. Notre dossier sur la facturation électronique et notre article dédié aux auto-entrepreneurs du BTP reprennent ce calendrier en détail.
Côté mentions, la facture électronique ajoute quatre champs à porter sur vos factures : le numéro SIREN du client, l'adresse de livraison des biens lorsqu'elle diffère de l'adresse de facturation, la nature de l'opération (livraison de biens, prestation de services, ou les deux), et la mention de l'option pour le paiement de la TVA d'après les débits lorsque vous l'avez exercée.
Dernier point, et c'est celui qui surprend le plus : un PDF envoyé par e-mail ne remplit pas l'obligation. Il faut un format structuré — Factur-X, UBL ou CII — transmis par une plateforme agréée. Le vocabulaire de la réforme est expliqué dans notre glossaire PDP, PPF et Factur-X. Pour le secteur public, rien de nouveau : la dématérialisation passe déjà par Chorus Pro.
Pénalités de retard et indemnité de 40 €
Les pénalités de retard et l'indemnité forfaitaire de recouvrement de 40 € sont dues de plein droit dès le dépassement de l'échéance — mais à une condition de forme : elles doivent être mentionnées sur la facture. Une facture muette sur ce point vous prive de l'argument le jour où vous relancez.
Le taux des pénalités doit figurer explicitement. Il ne peut pas être inférieur à trois fois le taux de l'intérêt légal, et il est le plus souvent adossé au taux directeur de la Banque centrale européenne majoré de dix points. Ne recopiez pas un chiffre trouvé au hasard : le taux de référence est révisé et publié régulièrement, et il vaut mieux vérifier la valeur en vigueur avant de l'imprimer sur vos modèles. Ce que vous faites de ces mentions une fois l'échéance passée est le sujet de notre guide sur la relance des impayés dans le BTP.
Facturer juste avec Batiax
Batiax génère des factures Factur-X : un PDF/A-3 lisible par un humain avec un XML CII embarqué lisible par une machine, c'est-à-dire le format structuré attendu par la réforme. Les factures partent vers Chorus Pro pour les marchés publics, et le raccordement à une plateforme agréée couvre l'émission et la réception en B2B. L'autoliquidation y est encodée en donnée structurée, pas seulement écrite en bas de page.
Le reste suit la logique du chantier : la facture se crée depuis le devis signé, le catalogue d'articles porte le taux de TVA de chaque ligne, et l'import d'un bordereau fournisseur en PDF, photo ou Excel évite de ressaisir les fournitures. Voir les fonctionnalités, les tarifs, ou lancer l'essai de 30 jours sans carte bancaire. Un électricien trouvera sur sa page métier les cas de facturation propres à sa spécialité.
FAQ
Quelles mentions la facture électronique ajoute-t-elle ?
Quatre : le numéro SIREN du client, l'adresse de livraison des biens si elle diffère de l'adresse de facturation, la nature de l'opération (biens, services ou les deux), et la mention de l'option pour le paiement de la TVA d'après les débits lorsqu'elle a été exercée.
Une facture sans numéro est-elle valable ?
Non. Le numéro unique, établi sur une séquence chronologique et continue, est obligatoire. Son absence rend la facture non conforme, et un trou dans la séquence est tout aussi problématique : une facture erronée s'annule par un avoir, elle ne se supprime pas.
Faut-il indiquer l'assurance décennale sur chaque facture ?
Pour les travaux relevant de la garantie décennale, oui. Le nom de l'assureur, les coordonnées du contrat et la couverture géographique figurent sur les devis comme sur les factures.
Suis-je concerné par la facture électronique si je suis en franchise en base ?
Oui pour la réception, obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA établies en France. La franchise en base n'exonère pas de recevoir des factures électroniques. Pour l'émission, l'échéance des TPE et micro-entreprises est le 1er septembre 2027.
Un PDF envoyé par e-mail suffit-il ?
Non. La réforme impose un format structuré — Factur-X, UBL ou CII — transmis par une plateforme agréée. Un PDF classique attaché à un e-mail reste un document lisible par un humain, pas une facture électronique au sens de la réforme.
Quel taux de pénalités de retard écrire sur mes factures ?
Le taux doit être mentionné, il ne peut pas être inférieur à trois fois le taux de l'intérêt légal, et la référence usuelle est le taux directeur de la Banque centrale européenne majoré de dix points. Comme ces taux sont révisés, vérifiez la valeur en vigueur avant de figer vos modèles plutôt que de recopier un chiffre ancien.
Quand la facture doit-elle être émise ?
À la réalisation de l'opération, c'est-à-dire à la livraison ou à la fin d'exécution des travaux — ou au versement d'un acompte, qui donne lieu à sa propre facture. Plus l'émission tarde, plus l'échéance de paiement recule d'autant : facturer vite est la première mesure de trésorerie.