 Batiax
Suis-je obligé de passer à la facture électronique ? (auto-entrepreneur, micro-BTP, TVA)
Auto-entrepreneur ou micro-entreprise du bâtiment : êtes-vous concerné par la facture électronique, et à partir de quand ? La réponse, statut par statut.
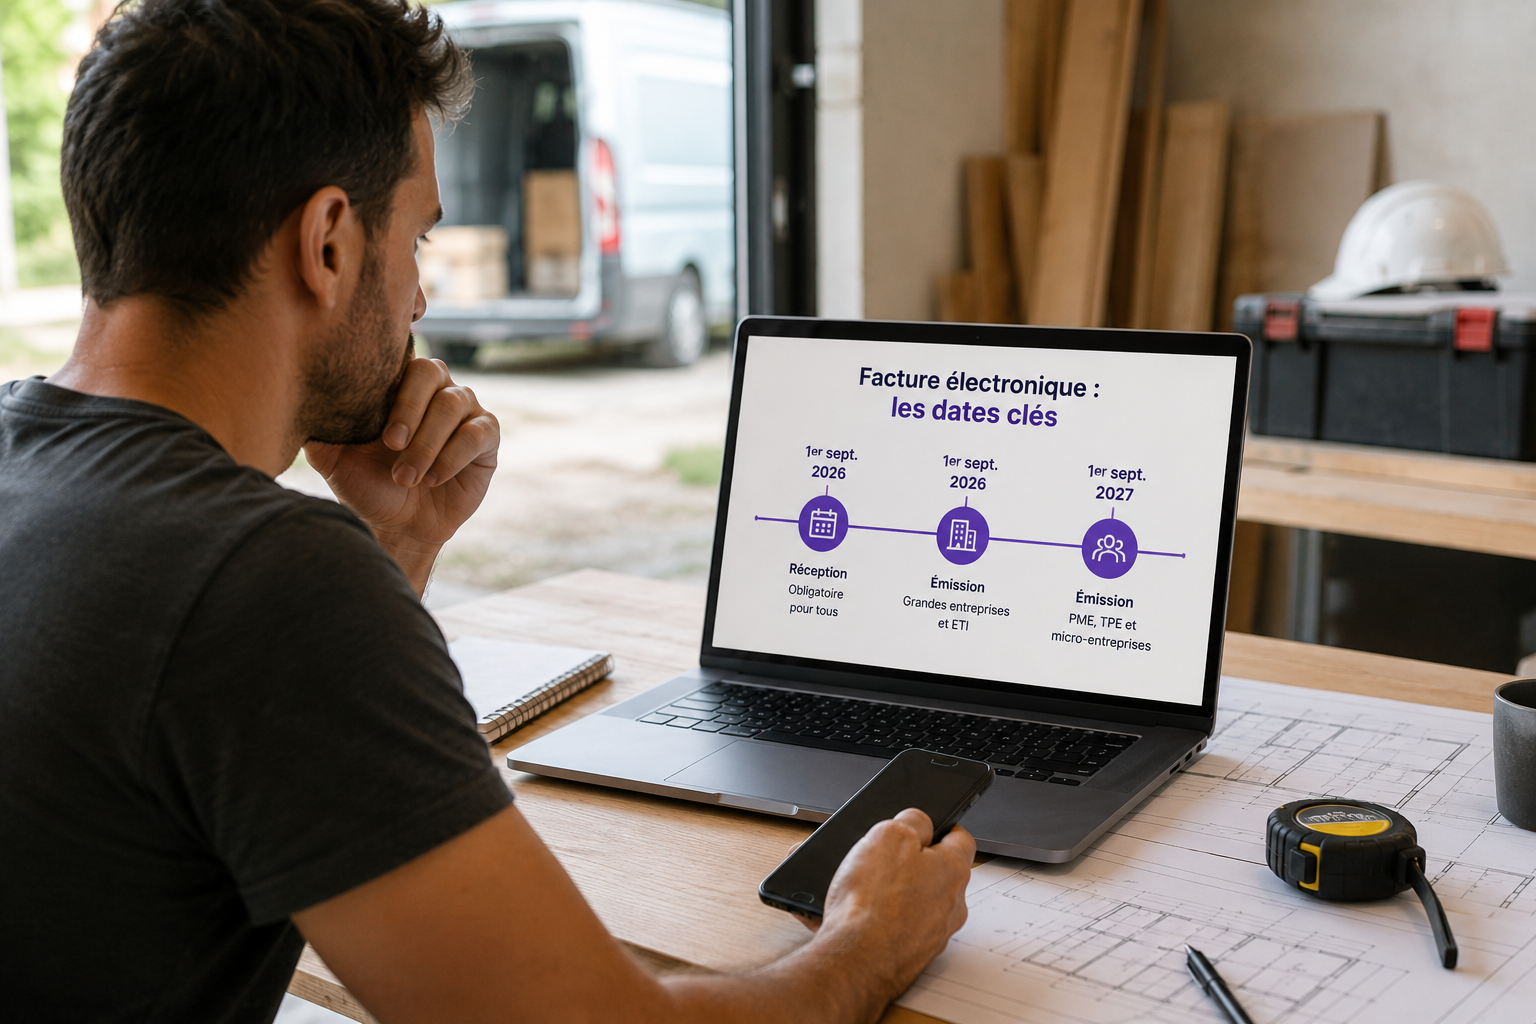
« Je suis auto-entrepreneur, je ne facture même pas la TVA, ça ne doit pas me concerner. » C'est la phrase qu'on entend le plus souvent sur les chantiers depuis un an. Elle est fausse, et depuis le 1er septembre 2026 elle coûte cher. La franchise en base de TVA n'exonère de rien : vous êtes dans le champ de la réforme de la facturation électronique, et l'obligation de réception vous est applicable depuis deux semaines. Voici ce que cela implique concrètement pour une micro-entreprise du bâtiment, selon que vous travaillez en sous-traitance ou directement chez des particuliers.
La réponse courte, et elle est officielle
L'administration fiscale a publié une fiche dont le titre reprend mot pour mot la question : « Franchisé en base, micro-entrepreneur ou auto-entrepreneur, suis-je concerné par la réforme de la facturation électronique ? ». La réponse tient en trois mots : oui, vous êtes concerné.
Le raisonnement est simple. Dès lors que vous exercez une activité économique indépendante à titre habituel, vous êtes assujetti à la TVA. La réforme s'applique à tous les assujettis, redevables ou non. Le franchisé en base est un assujetti non redevable : il ne mentionne pas de TVA sur ses factures et n'en reverse pas, mais il reste assujetti. Vous êtes donc soumis, en cette qualité, aux obligations d'émission et de réception de factures électroniques et à la transmission de données à l'administration.
Aucun statut juridique ne change cela : micro-entreprise, entreprise individuelle, EURL, SARL, SAS, la forme n'intervient pas. Ce qui compte, c'est d'être établi en France et assujetti à la TVA française. Le régime d'imposition n'intervient pas davantage — la franchise en base de TVA est une dispense de déclaration et de paiement, pas une sortie du champ de la TVA.
Où vous en êtes exactement, à la date d'aujourd'hui
| Obligation | Date | Vous, micro-entrepreneur du BTP |
|---|---|---|
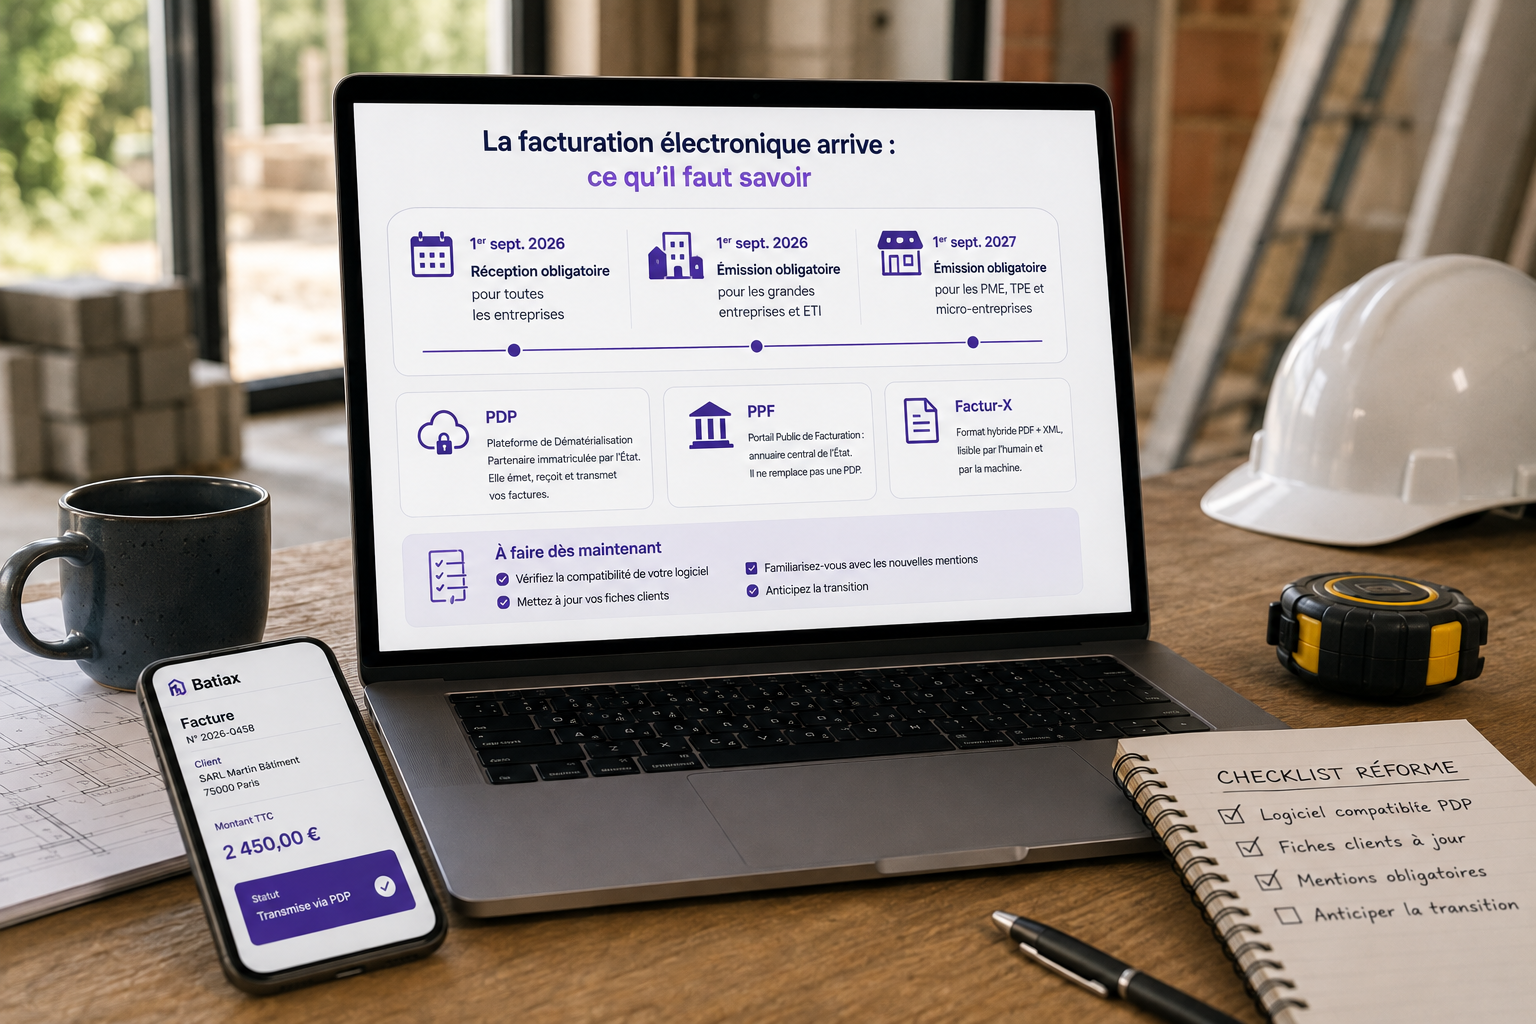
| Recevoir des factures électroniques | 1er septembre 2026 | Applicable, en vigueur depuis deux semaines |
| Émettre des factures électroniques | 1er septembre 2027 | Applicable dans un peu moins d'un an |
| E-reporting (transactions et paiements) | 1er septembre 2027 | Applicable dans un peu moins d'un an |
| Avoir choisi une plateforme agréée | 1er septembre 2026 | Déjà nécessaire, pour la réception |
Ce découpage est celui de la fiche officielle sur le calendrier. Vous êtes dans une année de transition : vous devez déjà recevoir, pas encore émettre. Nous détaillons cette phase dans notre article général sur la facturation électronique pour les artisans du BTP.
Recevoir, quand on est seul et qu'on n'a pas de service comptable
La partie « réception » se règle vite, mais pas toute seule. Vos fournisseurs importants — négoces de matériaux, loueurs d'échafaudage — relèvent pour beaucoup des catégories qui émettent déjà par voie électronique. Leurs factures ne partent plus par e-mail : elles partent vers votre plateforme.
Si vous n'en avez pas, vous ne voyez pas la facture, donc vous ne la payez pas dans les temps ; et vous perdez une pièce justificative, ce qui fausse le calcul de vos charges. Sur une petite structure, c'est une perte silencieuse qui pèse directement sur la rentabilité de vos chantiers.
La bonne nouvelle : vous choisissez librement votre plateforme agréée, elle n'a pas besoin d'être la même que celle de votre fournisseur, et vous pouvez passer par votre logiciel plutôt que de contracter directement. L'administration publie la liste des plateformes agréées, en séparant celles qui ont réussi les tests d'interopérabilité en conditions réelles de celles encore en attente d'immatriculation définitive. Vérifiez que votre opérateur y figure.
Le cas du sous-traitant : autoliquidation et donnée structurée
Beaucoup de micro-entrepreneurs du bâtiment travaillent en sous-traitance pour une entreprise générale ou pour un confrère. Vous êtes alors en plein dans le B2B, et c'est la partie la plus technique de la réforme pour vous.
Rappel du cadre : en sous-traitance BTP, la TVA est autoliquidée par le donneur d'ordre (article 283-2 nonies du CGI). Votre facture ne porte pas de TVA mais la mention « Autoliquidation », et c'est votre client qui déclare la taxe. Ne confondez pas deux absences de TVA qui n'ont rien à voir : l'autoliquidation en sous-traitance, et la franchise en base, qui se traduit par la mention « TVA non applicable, art. 293 B du CGI ».
Dans un PDF, ces mentions sont des lignes de texte qu'un humain lit. Dans une facture électronique, elles doivent être encodées comme des données structurées, avec le bon code de régime de TVA. Un logiciel qui se contente d'imprimer le mot « Autoliquidation » en bas de page produira une facture rejetée : c'est le premier point à vérifier auprès de votre éditeur, et c'est plus urgent pour un sous-traitant que pour un artisan qui ne facture que des particuliers. Le reste du cadre contractuel est repris dans notre guide de la sous-traitance dans le BTP : retenue de garantie plafonnée à 5 %, délais de paiement de 30 jours par défaut et 60 jours maximum, ou 45 jours fin de mois si le contrat le prévoit.
Le cas de l'artisan qui travaille surtout chez des particuliers
Si la quasi-totalité de votre chiffre d'affaires vient de clients particuliers — ce qui est le cas de beaucoup de carreleurs, plaquistes et paysagistes en micro-entreprise — vous ne relevez presque pas de la facturation électronique au sens strict. Vous relevez de l'e-reporting, et c'est une mécanique différente qu'il faut bien comprendre pour ne pas se tromper de préparation.
L'e-reporting de transaction concerne vos ventes et prestations à des personnes non assujetties, c'est-à-dire vos clients particuliers. Vous ne leur envoyez pas une facture électronique : vous leur remettez une facture ordinaire, comme aujourd'hui. En revanche, vous transmettez à l'administration, via votre plateforme, les données cumulées par jour, permettant de déterminer vos bases hors taxes réparties par taux de TVA et le montant de TVA correspondant. Cette transmission ne se fait ni au fil de l'eau ni quotidiennement, mais selon une fréquence qui dépend de votre régime d'imposition à la TVA.
S'y ajoute, pour les prestations de services, l'e-reporting de paiement : quand la TVA est exigible à l'encaissement, que vous n'avez pas opté pour le paiement sur les débits et que l'opération ne donne pas lieu à autoliquidation, vous transmettez la date d'encaissement et le montant encaissé réparti par taux. L'administration cite explicitement les prestations du bâtiment comme cas d'école sur sa page « Je découvre la facturation électronique ».
Conséquence pratique : ce qui compte pour vous n'est pas tant le format de vos factures que la fiabilité de vos encaissements et de vos taux de TVA. 10 % en rénovation d'un logement achevé depuis plus de deux ans, 5,5 % en rénovation énergétique éligible, 20 % pour du neuf ou un aménagement extérieur indépendant : si vos taux sont approximatifs aujourd'hui, ils deviendront visibles demain. Depuis 2025, le taux réduit s'atteste par une mention portée sur le devis ou la facture, et non plus par un formulaire Cerfa signé du client. Notre checklist des mentions obligatoires reprend l'ensemble.
Ce que ça change à votre façon de travailler
Le vrai sujet n'est pas juridique, il est organisationnel. Une micro-entreprise du bâtiment fonctionne souvent avec un carnet, un tableur et un traitement de texte. Cette organisation tient tant que les factures sont des documents ; elle ne tient plus quand elles deviennent des flux de données.
Trois habitudes à prendre sans attendre 2027. Un : numéroter vos factures dans une série continue et sans trou — une numérotation bricolée finira par produire un rejet. Deux : renseigner le SIREN de chacun de vos clients professionnels, puisqu'il devient à la fois mention obligatoire et adresse de routage. Trois : cesser de refacturer à partir d'un devis retapé. Un devis conforme dès l'origine, qui se convertit en facture sans ressaisie, supprime la moitié des erreurs. Voir notre guide pour faire un devis bâtiment conforme — le devis écrit reste obligatoire dès 150 € TTC pour un dépannage, une réparation ou un entretien.
Et si je ne fais rien ?
À partir des dates d'obligation, une facture qui ne respecte pas le format et le canal exigés n'est pas conforme, et votre client professionnel peut la refuser. Ce n'est pas théorique : un donneur d'ordre qui reçoit une pièce non conforme ne peut pas la traiter dans sa chaîne, il la renvoie. Résultat immédiat, avant même toute question de sanction : votre paiement est décalé d'un cycle complet. Pour une micro-entreprise qui vit sur sa trésorerie, c'est le risque principal — la mise en conformité technique se règle une fois, le retard de paiement se paie chaque mois.
S'équiper sans se tromper
Batiax est un logiciel de devis et de facturation pour artisans du bâtiment, pensé aussi pour les structures d'une personne. Les factures sortent au format Factur-X (un PDF/A-3 contenant le XML CII, donc lisible par votre client comme par sa plateforme), le raccordement à une plateforme agréée couvre l'émission et la réception B2B, l'envoi vers Chorus Pro est intégré pour les marchés publics, et l'autoliquidation est encodée en donnée structurée — le point qui compte si vous êtes sous-traitant.
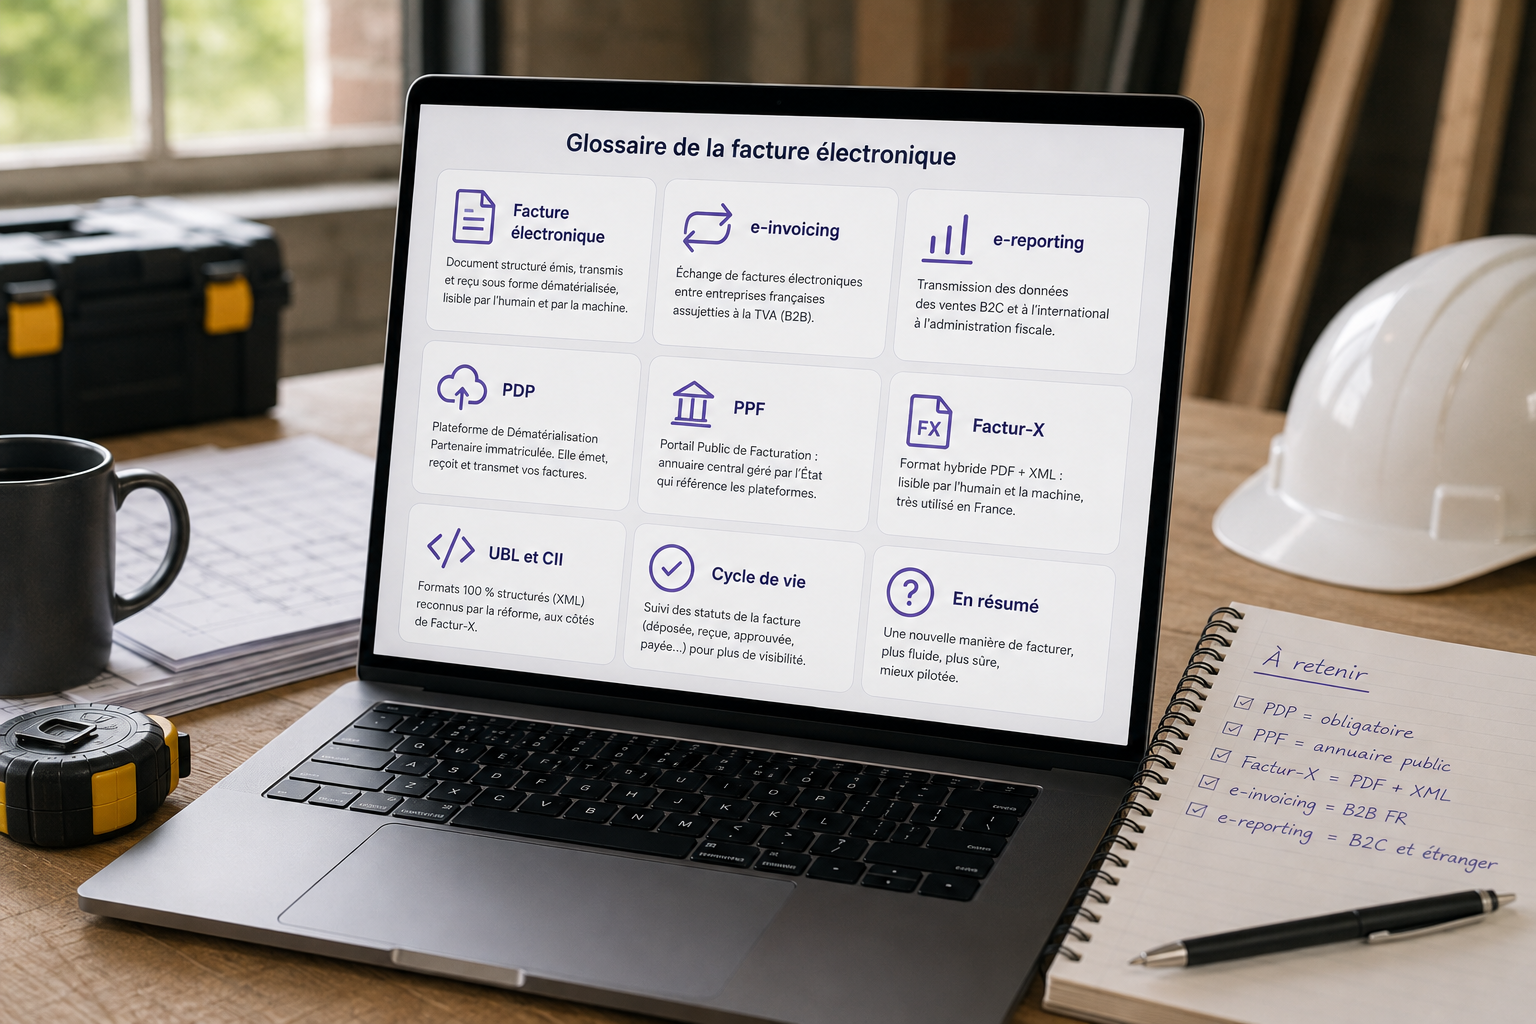
Au quotidien : devis multi-lots avec sous-totaux et unité d'œuvre par ligne, IA interne qui rédige à partir d'une dictée vocale ou d'une photo de chantier et chiffre sur votre catalogue et votre historique, import d'un bordereau fournisseur en PDF, photo ou Excel, relance des devis sans réponse, application mobile. Le plan Starter est calibré pour une micro-entreprise qui démarre : 20 devis et 10 requêtes IA par mois, un utilisateur, sans signature électronique ni API — voir le détail des plans. Vous pouvez essayer 30 jours sans carte bancaire ; notre page dédiée à la réforme reprend le cadre réglementaire, et le glossaire décode les sigles.
FAQ
Je suis auto-entrepreneur en franchise en base, suis-je vraiment obligé ?
Oui. L'administration fiscale l'écrit noir sur blanc : le franchisé en base est un assujetti non redevable, donc dans le champ de la réforme. Vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et les émettre à partir du 1er septembre 2027.
Je ne travaille que pour des particuliers, suis-je concerné ?
Oui, mais par un autre volet : l'e-reporting. Vous ne transmettez pas de facture électronique à vos clients, vous transmettez à l'administration, via votre plateforme, les données de ces ventes cumulées par jour et réparties par taux de TVA, ainsi que vos données d'encaissement lorsque la TVA est exigible au paiement.
Dois-je faire quelque chose dès maintenant, ou puis-je attendre 2027 ?
Vous devez agir maintenant sur la réception : choisir une plateforme agréée, directement ou via votre logiciel, et vérifier que les factures de vos gros fournisseurs vous parviennent. L'émission et l'e-reporting peuvent attendre, mais préparer votre base clients et votre numérotation dès aujourd'hui vous évitera un mois de panique à l'été 2027.
Ma mention « TVA non applicable, art. 293 B du CGI » disparaît-elle ?
Non. Elle reste requise sur vos factures et devra figurer dans la facture structurée, comme donnée et non comme simple ligne de texte. Ne la confondez pas avec la mention « Autoliquidation », qui relève d'un mécanisme différent, propre notamment à la sous-traitance dans le bâtiment.
Combien ça coûte pour une micro-entreprise ?
Le coût dépend de l'opérateur ou du logiciel retenu ; il n'existe pas de tarif officiel unique. Le point à retenir : il n'y a plus de service gratuit d'échange de factures côté État, le Portail Public de Facturation jouant un rôle d'annuaire et d'interopérabilité, pas de plateforme d'échange. Budgétez cette ligne comme une charge courante.
Dois-je changer de logiciel ?
Pas forcément, à condition qu'il génère un format structuré et soit raccordé à une plateforme agréée. Demandez une réponse écrite à votre éditeur ; s'il reste vague, comparez avec nos critères de choix d'un logiciel de devis et facture pour artisan.
Et si je sors de la franchise en base ?
Rien ne change du point de vue de la facturation électronique : vous étiez déjà dans le champ, vous y restez. Ce qui change, c'est que vous devenez redevable de la TVA, avec les obligations déclaratives correspondantes.